Praxis-Themen | Praxisausbau | Verantwortung und Versicherung
Bauherrenhaftpflicht beim Praxisausbau wird relevant, wenn Ärztinnen, Ärzte oder Praxisbetreiber selbst Ausbau-, Umbau- oder Modernisierungsleistungen beauftragen und dadurch eine auftraggeberseitige Verantwortung für das Bauvorhaben entsteht. Entscheidend ist nicht allein, wem die Immobilie gehört, sondern wer den Ausbau veranlasst, organisiert und vertraglich verantwortet.
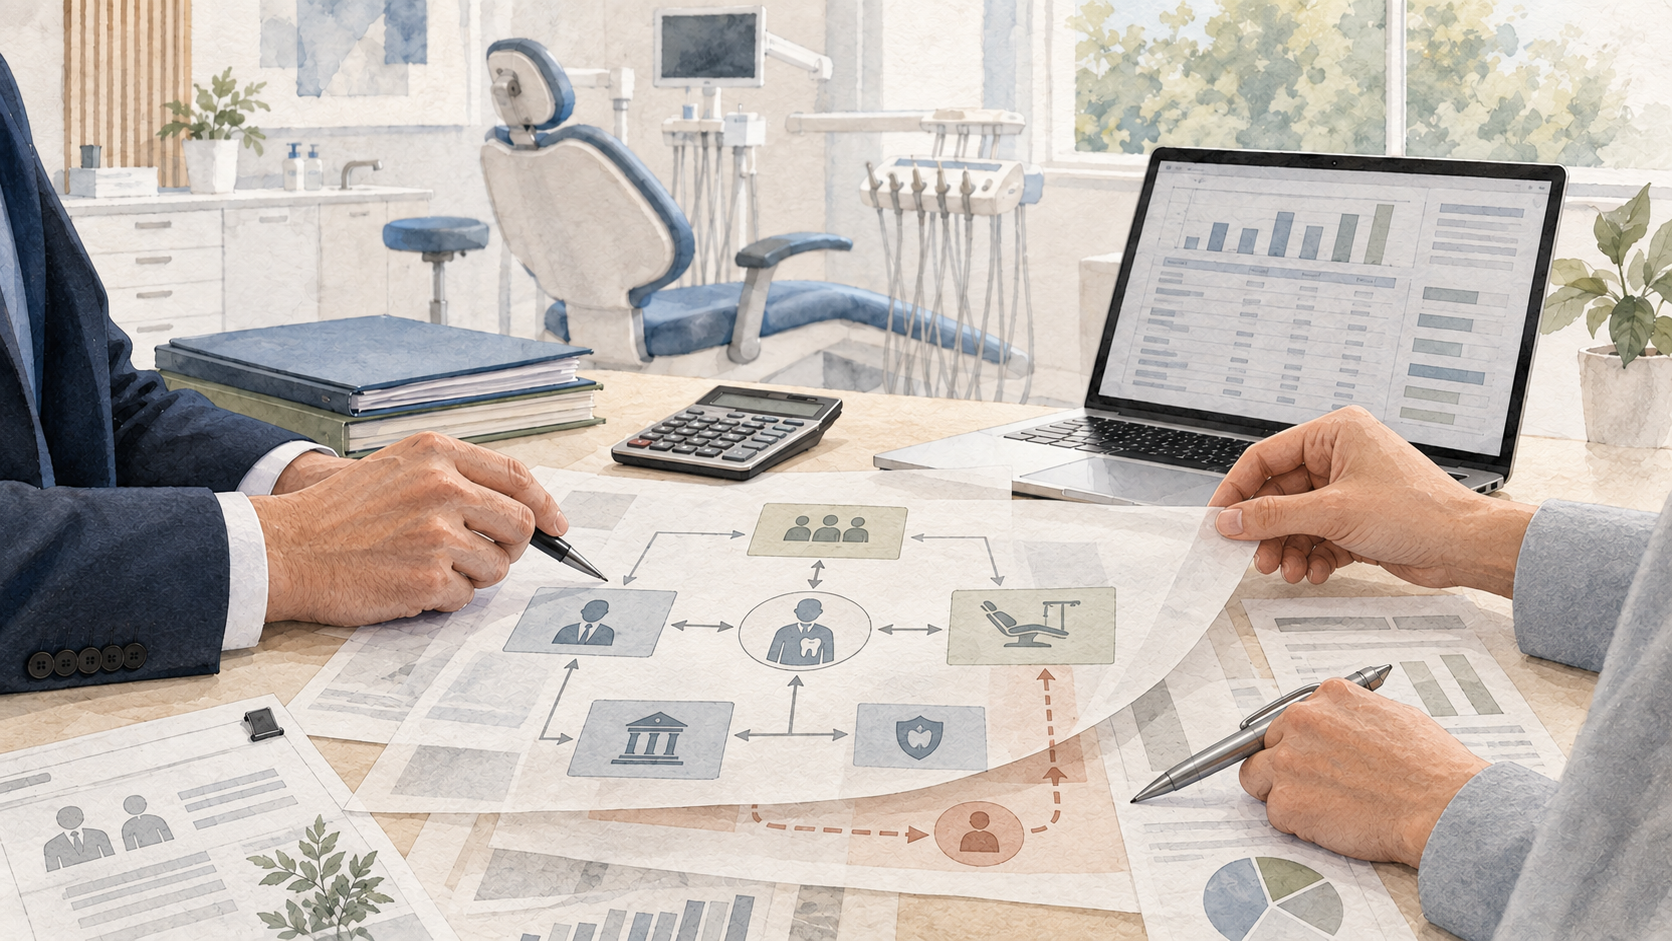
Gerade in gemieteten Praxisflächen ist die Rollenverteilung häufig kompliziert: Der Vermieter stellt die Fläche bereit, die Praxis beauftragt einzelne Ausbauleistungen, ein Generalunternehmer übernimmt weitere Arbeiten und Fachplaner verantworten ihre jeweiligen Planungsbeiträge. Daraus entstehen Schnittstellen, die vor Baubeginn nicht nur technisch und vertraglich, sondern auch versicherungsseitig geklärt werden sollten.
Wichtig: Eine Bauherrenhaftpflichtversicherung ist kein pauschaler Schutz für sämtliche Schäden während des Ausbaus. Sie betrifft grundsätzlich gesetzliche Haftpflichtansprüche Dritter im Zusammenhang mit dem versicherten Bauvorhaben. Der konkrete Schutz richtet sich immer nach Vertrag, Versicherungsbedingungen, Bauumfang und vereinbarten Einschlüssen.
Bauherrenhaftpflicht beim Praxisausbau: Wer trägt welche Rolle?
Viele Praxisinhaber verstehen sich bei einem Mieterausbau zunächst nicht als Bauherr. Schließlich gehört die Immobilie dem Vermieter und der Ausbau wird von Fachunternehmen ausgeführt. Trotzdem kann die Nutzerseite eine maßgebliche Auftraggeberrolle übernehmen, wenn sie Umbauten beauftragt, Gewerke koordiniert, Entscheidungen freigibt oder eigene Ausbauleistungen veranlasst.
Ob und in welchem Umfang daraus versicherungsrelevante Pflichten entstehen, lässt sich nicht allein aus der Bezeichnung „Mieter“, „Praxisinhaber“ oder „Bauherr“ ableiten. Maßgeblich sind unter anderem:
- die vertragliche Verteilung der Ausbauleistungen,
- die Art und der Umfang des Bauvorhabens,
- die Beauftragung einzelner Unternehmen und Fachplaner,
- eigene Leistungen oder direkt koordinierte Arbeiten,
- die Nutzung gemeinschaftlicher Gebäudebereiche,
- die tatsächliche Organisations- und Entscheidungshoheit.
Deshalb sollte die Versicherungsfrage nicht erst gestellt werden, wenn bereits Handwerker auf der Baustelle tätig sind. Sie gehört in die Vorbereitung des Praxisausbaus und in die Klärung der Rollen zwischen Vermieter, Nutzer, Planung und Ausführung.
Welche Haftungsrisiken können beim Praxisumbau entstehen?
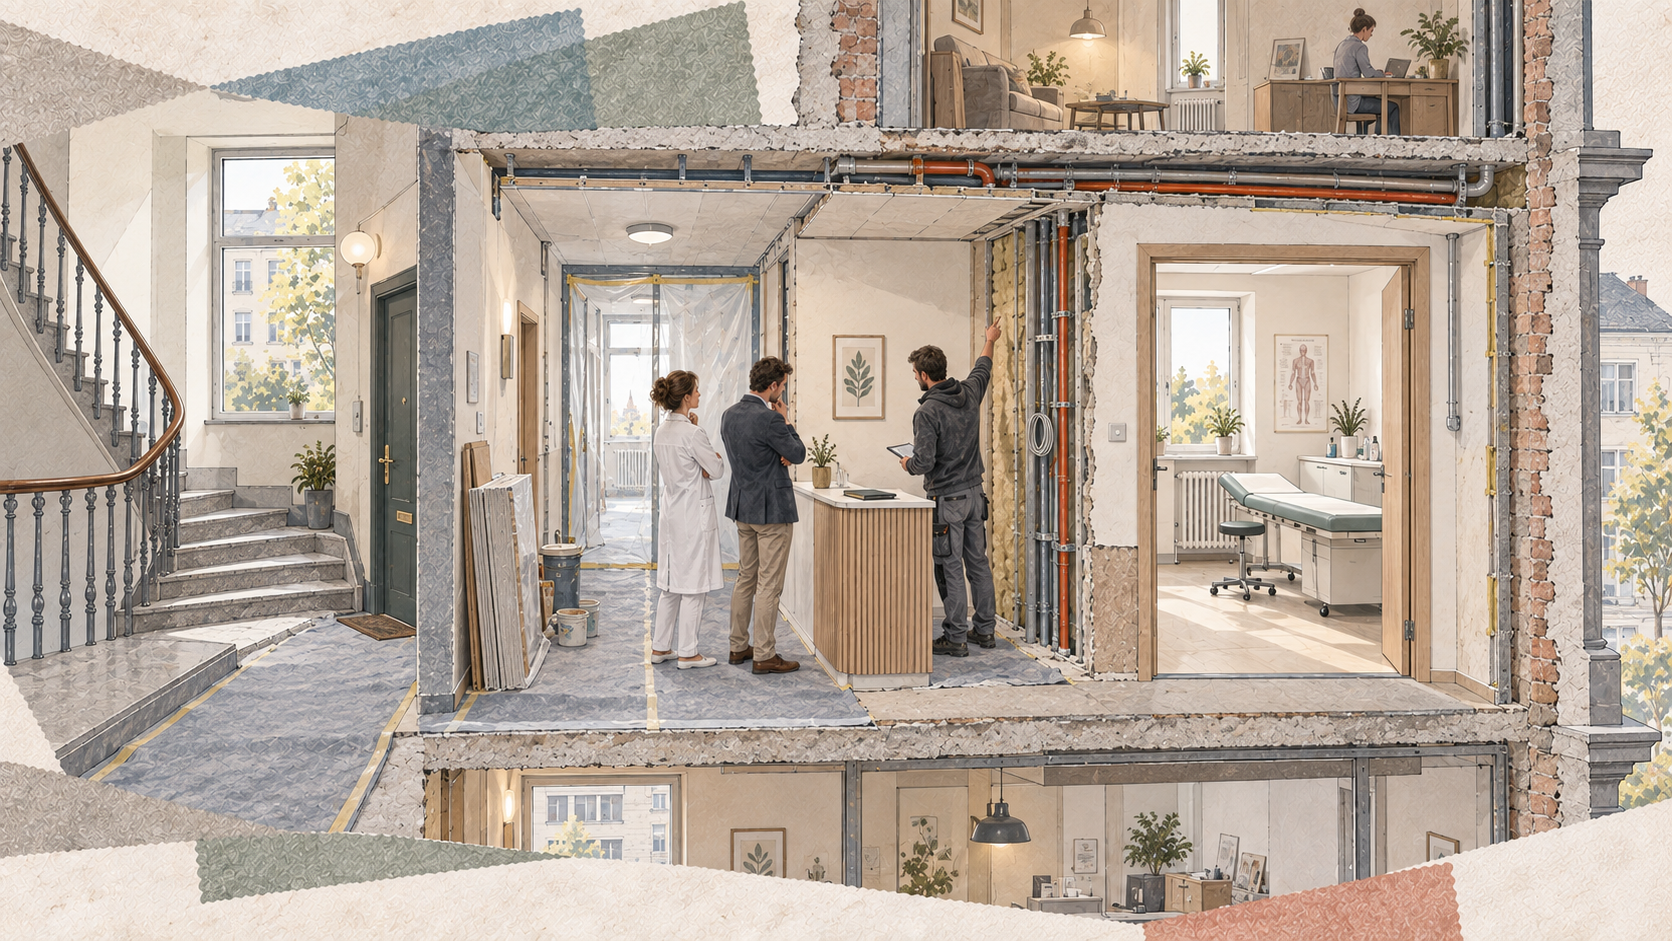
Auch ein räumlich begrenzter Praxisumbau kann Auswirkungen außerhalb der eigentlichen Mietfläche haben. Besonders relevant sind gemeinsam genutzte Gebäudebereiche, Nachbareinheiten und öffentlich zugängliche Wege.
Personenschäden
Baustellenzugänge, Materialtransporte, Staubschutz oder provisorische Wege können für Patienten, Nachbarn, Besucher oder andere Gebäudenutzer Risiken erzeugen.
Schäden an fremdem Eigentum
Durch Leitungsarbeiten, Bohrungen, Materialtransport oder Eingriffe in Bauteile können benachbarte Räume oder gemeinschaftliche Gebäudeteile betroffen sein.
Schäden an Nachbareinheiten
Wasser, Staub, Erschütterungen oder beschädigte Leitungen können sich über die Grenze der Praxisfläche hinaus auf andere Nutzungseinheiten auswirken.
Unklare Verantwortlichkeiten
Wenn Vermieter, Praxis, Planer und mehrere Unternehmen beteiligt sind, ist im Schadenfall nicht automatisch klar, welche Partei welche Verantwortung trägt.
Das bedeutet nicht, dass jeder Zwischenfall automatisch der Auftraggeberseite zugerechnet wird. Ausführende Unternehmen und Planer tragen eigene Verantwortungsbereiche. Die Bauherrenhaftpflicht soll solche gesetzlichen Haftungsrisiken erfassen, die beim versicherten Auftraggeber verbleiben.
Bauherrenhaftpflicht ist nicht dasselbe wie Bauleistungsversicherung
Bei Praxisprojekten werden verschiedene Versicherungsarten häufig miteinander vermischt. Sie verfolgen jedoch unterschiedliche Zwecke und ersetzen sich nicht automatisch gegenseitig.
Bauherrenhaftpflicht
Betrifft gesetzliche Haftpflichtansprüche Dritter, die aus der versicherten Bauherren- oder Auftraggeberrolle entstehen können.
Betriebshaftpflicht der Unternehmen
Betrifft die betriebliche Haftung der beauftragten Handwerks- und Ausbauunternehmen innerhalb ihres jeweiligen Tätigkeitsbereichs.
Berufshaftpflicht der Planer
Kann Haftungsrisiken aus fehlerhaften Planungs-, Beratungs- oder Überwachungsleistungen der jeweils beauftragten Fachplaner betreffen.
Bauleistungsversicherung
Betrifft bestimmte unvorhergesehene Schäden an versicherten Bauleistungen und Baustoffen. Sie ist keine Haftpflichtversicherung.
Darüber hinaus können Gebäudeversicherung, Geschäftsinhaltsversicherung, Betriebsunterbrechungsschutz und weitere Versicherungen berührt sein. Welche Absicherung benötigt wird, hängt vom konkreten Projekt und den bereits bestehenden Verträgen ab.
Keine Versicherung ersetzt die andere automatisch. Auch der Nachweis einer Betriebshaftpflicht des ausführenden Unternehmens bedeutet nicht, dass sämtliche Risiken des Auftraggebers mitversichert sind. Umgekehrt übernimmt eine Bauherrenhaftpflicht nicht automatisch mangelhafte Werkleistungen oder jeden Schaden an der Bauleistung.
Warum Schäden am Mietobjekt besonders zu prüfen sind
Beim Praxisausbau wird häufig in gemieteten Räumen gearbeitet. Das Gebäude oder die Nutzungseinheit gehört damit nicht dem Praxisinhaber, sondern ist eine fremde, gemietete Sache. Genau deshalb darf nicht unterstellt werden, dass Schäden am Mietobjekt pauschal über die Bauherrenhaftpflicht gedeckt sind.
In den unverbindlichen Musterbedingungen des Gesamtverbandes der Deutschen Versicherungswirtschaft werden Schäden an gemieteten, geleasten, gepachteten oder geliehenen Sachen gesondert behandelt und teilweise ausgeschlossen. Abweichende oder ergänzende Vereinbarungen sind möglich und müssen im konkreten Versicherungsvertrag geprüft werden.
Weiterführende Quelle: GDV-Musterbedingungen zur gewerblichen Bauherrenhaftpflichtversicherung
Auch die Frage, ob ein Schaden aus einer mangelhaften Ausführung, aus einer Tätigkeit am bearbeiteten Bauteil oder aus einem weitergehenden Folgeschaden entstanden ist, kann für die Einordnung entscheidend sein. Solche Fragen gehören in die Prüfung durch einen entsprechend qualifizierten Versicherungsberater oder Versicherungsmakler.
Was vor Beginn des Praxisausbaus geklärt werden sollte
Prüfpunkte für die Projektvorbereitung
- Wer beauftragt und koordiniert welche Ausbauleistungen?
- Welche Leistungen übernimmt der Vermieter und welche die Praxis?
- Wie hoch ist der voraussichtliche Bau- und Investitionsumfang?
- Ist das Vorhaben bereits über eine bestehende Haftpflichtversicherung erfasst?
- Ab welcher Bausumme oder welchem Eingriff wird zusätzlicher Schutz erforderlich?
- Sind Schäden an gemieteten Räumen ausdrücklich berücksichtigt?
- Wie sind Schäden an Nachbareinheiten und gemeinschaftlichen Bereichen eingeordnet?
- Werden Eigenleistungen oder private Helfer eingesetzt?
- Liegen Versicherungsnachweise der ausführenden Unternehmen vor?
- Für welchen Zeitraum besteht Versicherungsschutz?
- Muss der Versicherer vor Baubeginn informiert werden?
- Wie sind Änderungen des Bauumfangs während des Projekts zu melden?
Die Verbraucherzentrale weist darauf hin, dass Bauvorhaben je nach Umfang bereits über bestehende Haftpflichtverträge eingeschlossen sein können oder eine zusätzliche Absicherung benötigen. Entscheidend sind die Bedingungen des konkreten Vertrags und die tatsächliche Größenordnung des Vorhabens.
Weiterführende Orientierung: Verbraucherzentrale: Haftpflichtschutz und Bauvorhaben
Was Bauherrenhaftpflicht mit Projektkoordination zu tun hat
Versicherungsfragen sind kein isolierter Zusatz zum Praxisprojekt. Sie hängen unmittelbar mit der Rollenverteilung, der Baubeschreibung, den Beauftragungen und dem geplanten Projektablauf zusammen.
Erst wenn klar ist, wer welche Leistung plant, beauftragt, ausführt, kontrolliert und abnimmt, können Versicherungsberater den tatsächlichen Absicherungsbedarf sinnvoll beurteilen. Eine unklare Projektstruktur führt dagegen schnell zu unklaren Annahmen über Verantwortung und Versicherungsschutz.
Meine Rolle im Projekt
Ich vermittle keine Versicherungen und erbringe keine Versicherungs- oder Rechtsberatung. Im Rahmen der auftraggeberseitigen Projektkoordination strukturiere ich jedoch Bauumfang, Projektbeteiligte, Leistungsgrenzen, Verantwortlichkeiten und erkennbare Schnittstellen.
Daraus können belastbarere Grundlagen für die anschließende Abstimmung mit Vermieter, Planern, ausführenden Unternehmen und einem qualifizierten Versicherungsberater entstehen.
Fazit: Bauherrenhaftpflicht beim Praxisausbau projektbezogen prüfen
Eine Bauherrenhaftpflicht beim Praxisausbau kann sinnvoll oder erforderlich sein, wenn die Praxis selbst Ausbauleistungen veranlasst und dadurch gesetzliche Haftungsrisiken gegenüber Dritten entstehen. Ob bereits Versicherungsschutz besteht und welche Ergänzungen erforderlich sind, lässt sich aber nur anhand des konkreten Vorhabens und der tatsächlichen Versicherungsbedingungen beurteilen.
Entscheidend ist deshalb nicht die pauschale Aussage, ein Praxisausbau sei versichert. Entscheidend ist, ob Bauumfang, Auftraggeberrolle, Mietsachschäden, Nachbarbereiche, Eigenleistungen und die Schnittstellen zu den beteiligten Unternehmen ausdrücklich geprüft wurden.
Fachlicher Hinweis: Dieser Beitrag dient der allgemeinen projektbezogenen Orientierung. Er ersetzt keine Versicherungsberatung, Vertragsprüfung oder Rechtsberatung. Verbindliche Aussagen zum Versicherungsschutz können ausschließlich anhand der konkreten Versicherungsverträge und des jeweiligen Bauvorhabens getroffen werden.